
TPpress Newsy – Ryzyka – Rozwiązania Wydanie 04/2026 (IV kwartał)
1. Newsy ze świata TP
Wyselekcjonowane wydarzenia, mogące mieć wpływ na zarządzanie TP w organizacji
- MF planuje od stycznia 2027 r. zmianę regulacji dotyczących kompensat oraz rozszerzenie zasad badania porównywalności transakcji finansowych – więcej szczegółów w naszym wpisie na blogu – link;
- 15 października 2026 r. Prezydent podpisał nowelizację zawierającą pakiet uproszczeń w zakresie składania informacji TPR – więcej szczegółów w naszym wpisie na blogu – link.
- 26 października 2026 r. MF opublikowało Informator TPR – pytania i odpowiedzi (edycja siódma). Informator doprecyzował m.in. raportowanie przez spółki niebędące osobami prawnymi, kwestie wykazania wartości transakcji w cash poolingu oraz możliwości składania TPR za pośrednictwem eUS.
2. Kalendarz TP
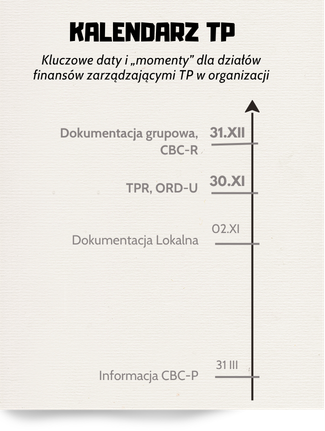
Kluczowe daty i „momenty” dla działów finansów zarządzającymi TP w organizacji
O czym warto pamiętać w Q4 2026 r.:
do 2 listopada 2026 r.
– sporządzenie lokalnej dokumentacji TP (Local file) dla transakcji:
- „kontrolowanych” z podmiotami powiązanymi za 2025 r.,
- z podmiotami mającymi siedzibę, zarząd lub miejsce zamieszkania w jurysdykcjach stosujących szkodliwą konkurencję podatkową (tzw. rajach podatkowych) za rok podatkowy 2025;
do 30 listopada 2026 r.
– złożenie do US informacji TPR-C/TPR-P (warto pamiętać, że TPR należy sporządzić również dla transakcji „zwolnionych” z dokumentacji lokalnej – transakcje korzystające ze zwolnienia „polskiego” i „safe harbour”);
do 30 listopada 2026 r.
– w niektórych sytuacjach złożenie do US informacji ORD-U (gdy składana jest informacja TPR brak jest obowiązku składania ORD-U, niemniej, gdy pomimo składania TPR, realizowane były transakcje z podmiotami powiązanymi z „rajów podatkowych” w takiej sytuacji, należy złożyć również ORD-U);
do 31 grudnia 2026 r.
– sporządzenie dokumentacji grupowej (Master File) za 2025 r.
Liczba kwartału: 2026
(rok dla którego wielu podatnikom skończył się kolejny 3-letni cykl ważności benchmarkingu, po 2017-2019, 2020-2022 i 2023-2025)
3. Na celowniku Organów
Obszary ryzyka w TP będące obecnie pod lupą organów podatkowych
Case: Polska spółka produkcyjna osiąga straty, ma niskie lub ujemne kapitały własne i problemy z płynnością. Otrzymuje od zagranicznej spółki matki wielomilionowe pożyczki na bieżącą działalność lub inwestycje. Polska spółka nie spłaca kapitału („rolowanie” terminów spłat), ale regularnie uiszcza odsetki.
Ryzyko: Organ może ustalić, że polski podmiot nie miał zdolności do obsługi długu (de facto stwierdza, że niezależny podmiot na rynku nie udzieliłby spółce pożyczek), w efekcie dokonuje tzw. „recharakteryzacji” transakcji (ustala skutki podatkowe jakby to był wkład kapitałowy/darowizna), która skutkuje zakwestionowaniem odsetek jako KUP.
Działania: Przed zawieraniem transakcji pożyczek warto przeprowadzić kompleksową analizę porównawczą, nie tylko koncentrującą się na samej wysokości oprocentowania, ale też w głównej mierze na weryfikacji, czy na moment zawarcia transakcji podmiot o podobnej sytuacji finansowej otrzymałby na rynku finansowanie i w efekcie czy ma zdolność do obsługi zadłużenia (tzw. debt capacity).
4. Benchmark pulse
Na co zwrócić uwagę sporządzając / weryfikując posiadane analizy porównawcze („benchmarkingi”), aby uniknąć niewygodnych pytań w ramach kontroli
Implicit support – domniemane wsparcie grupy
Kalkulując zdolność kredytową danego podmiotu na potrzeby benchmarku finansowego (np. dla transakcji pożyczek lub gwarancji), należy uwzględnić efekt przynależności do grupy kapitałowej, tzw. implicit support (domniemane wsparcie grupy).
Zgodnie z Wytycznymi OECD wsparcie to stanowi korzyść uboczną, która może podwyższać indywidualną zdolność kredytową (stand-alone rating) spółki otrzymującej finansowanie, co przekłada się na niższe rynkowe oprocentowanie pożyczki.
Analizując wpływ implicit support, nie należy jednak automatycznie przypisywać pożyczkobiorcy ratingu kredytowego całej grupy. Wytyczne OECD wskazują, że kluczowa jest weryfikacja statusu (pozycji) danego podmiotu w strukturze. W zależności od znaczenia strategicznego spółki, stopnia jej integracji operacyjnej etc., wpływ implicit support może zbliżyć rating spółki do ratingu grupy lub – w przypadku podmiotów nieistotnych strategicznie – nie wywołać żadnego skutku, pozostawiając ocenę na poziomie indywidualnym (stand-alone).
Pominięcie implicit support (np. poprzez bezkrytyczne oparcie się wyłącznie na wynikach kalkulatorów ratingowych bazujących na jednostkowych sprawozdaniach finansowych) lub nieprawidłowa ocena jego skali mogą prowadzić do błędnego określenia ratingu pożyczkobiorcy, a w konsekwencji – do ustalenia oprocentowania lub opłat gwarancyjnych na nierynkowym poziomie.
5. Hot interpretacje/orzeczenia
Przedstawiamy najistotniejsze stanowiska organów w obszarze TP
Wyrok WSA w Warszawie z 6 lutego 2026 r. (sygn. akt III SA/Wa 2093/25) – powiązania pomimo braku formalnego przekroczenia progu 25%
Stan faktyczny: Spółka A jest akcjonariuszem spółki B. W zarządzie Spółki A zasiada osoba fizyczna, która również jest członkiem organu nadzoru w spółce B. Jednocześnie wspomniana osoba posiada mniej niż 25% praw głosu w organie nadzoru spółki B.
Ocena WSA: W ocenie WSA sam fakt piastowania funkcji w organach dwóch spółek przez tę samą osobę fizyczną nakazuje przyjąć, że może ona posiadać możliwość faktycznego wpływu bez względu na ilość prawa głosu w organie zarządzającym czy kontrolnym. Przepis mówi bowiem o „zdolności wpływania”, a nie samodzielnego decydowania czy posiadania sprawczości na podjęcie decyzji. Uzasadniając swoje rozstrzygnięcie WSA powołał szereg uprawnień wynikających z Kodeksu spółek handlowych, które posiadają członkowie rady nadzorczej.
Komentarz TLA: Jeżeli wyrok utrzyma się w mocy to zasadniczo każda kombinacja, w której dana osoba fizyczna zasiada w organie kontrolnym, stanowiącym lub zarządzającym dwóch spółek będzie powodować, że mamy do czynienia z powiązaniem pomiędzy tymi podmiotami. W ocenie TLA WSA w Warszawie nie uwzględnił w swojej wykładni tego, że „zdolność wpływania” przez daną osobę jest sytuacją ocenną i nie powinna tym samym każdorazowo prowadzić do uznania, że istnieje powiązanie pomiędzy danymi podmiotami. Wydaje się, że próg posiadania 25% praw głosu w danym organie stanowi policzalny wskaźnik pozwalający na obiektywną ocenę „zdolności wpływania” i nie powinien być pomijany przy ocenie zdolności wywierania znaczącego wpływu.